
Peux-tu débloquer ton PER avant la retraite ? Les 7 cas prévus par la loi
En temps normal, ton PER reste bloqué jusqu’à ta retraite. La loi fixe une liste fermée d’exceptions, à l’article L224-4 du Code monétaire et financier. Si ta situation n’y figure pas, ton assureur refusera, quel que soit ton contrat.
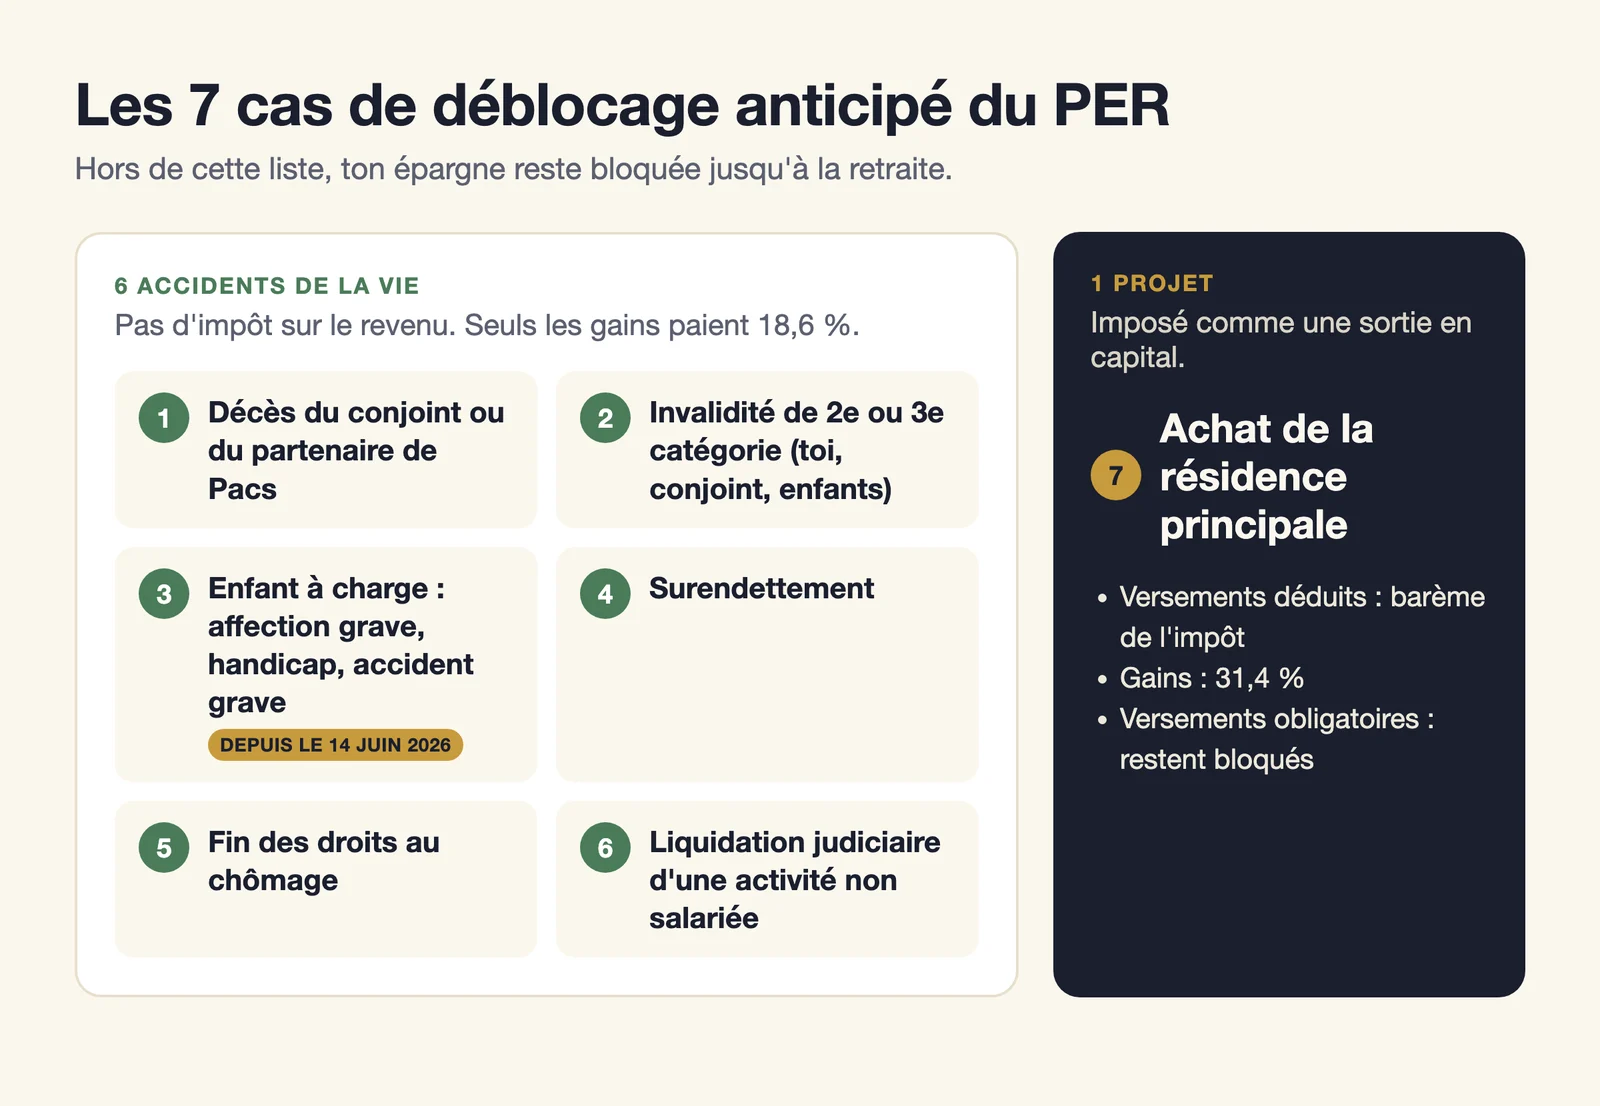
Les sept cas de déblocage du PER en vigueur depuis le 14 juin 2026.
| Cas de déblocage | Qui est concerné | Justificatif à fournir | Impôt sur le revenu | Prélèvements sociaux sur les gains |
|---|---|---|---|---|
| Décès du conjoint ou du partenaire de Pacs | Toi | Acte de décès et preuve du lien | ❌ Aucun | 18,6 % |
| Invalidité de 2e ou 3e catégorie | Toi, ton conjoint, ton partenaire de Pacs, tes enfants | Attestation de la caisse d’assurance maladie | ❌ Aucun | 18,6 % |
| Affection grave, handicap ou accident grave d’un enfant à charge | Ton enfant à charge | Justificatif médical ou de handicap | ❌ Aucun | 18,6 % |
| Surendettement | Toi | Courrier de la commission de surendettement | ❌ Aucun | 18,6 % |
| Fin des droits au chômage, ou mandat social perdu depuis 2 ans | Toi | Attestation de fin de droits de France Travail | ❌ Aucun | 18,6 % |
| Liquidation judiciaire d’une activité non salariée | Toi | Jugement de liquidation | ❌ Aucun | 18,6 % |
| Achat de la résidence principale | Toi | Compromis, acte ou plan de financement | ✅ Sur les versements déduits | 18,6 %, plus 12,8 % d’impôt |
Le troisième cas est récent. Il vient de la loi du 12 juin 2026 et s’applique depuis le 14 juin 2026. Avant, seule une invalidité reconnue de 2e ou 3e catégorie ouvrait le déblocage pour un enfant. Beaucoup de guides en ligne parlent encore de six cas.
La loi ajoute un huitième cas, qui ne te concerne que si le plan est au nom d’un mineur : le titulaire de moins de 18 ans peut récupérer son épargne sans autre condition.
Ce qui ne permet pas de débloquer un PER
- Un licenciement ou une rupture conventionnelle, tant que tes droits au chômage courent. C’est la fin de tes droits qui compte, pas la perte de ton emploi.
- Un divorce, une séparation, un mariage ou une naissance. Ces motifs existent pour le plan d’épargne entreprise (PEE), pas pour le PER.
- Des travaux, une résidence secondaire ou un investissement locatif.
- La fermeture de ton entreprise sans liquidation judiciaire ni procédure de conciliation.
- Le décès d’un parent ou d’un enfant.
Si tu hésites encore à ouvrir un plan à cause de ce blocage, compare d’abord le PER et le PEA selon ta tranche d’impôt : le PEA reste récupérable à tout moment.
Débloquer son PER pour acheter sa résidence principale : conditions et limites
C’est le seul cas qui ne suppose aucun coup dur. Tu peux retirer ton épargne pour financer l’achat du logement où tu vas vivre. La loi ne te demande pas d’être primo-accédant.
Trois limites à connaître avant de compter sur cet argent pour ton apport :
- Les versements obligatoires restent bloqués. Si tu as un PER d’entreprise alimenté par des cotisations obligatoires (l’ancien « article 83 »), cette poche ne sort qu’en rente, à la retraite. Tu peux débloquer tes versements volontaires et ton épargne salariale (intéressement, participation, abondement).
- Le logement doit être ta résidence principale. Un bien locatif, une résidence secondaire ou le remboursement d’un prêt déjà en cours ne passent pas.
- Le montant suit ton plan de financement. La loi ne détaille pas les pièces. Chaque gestionnaire fixe sa liste : compromis ou acte de vente, plan de financement de la banque qui fait apparaître la somme débloquée dans ton apport, ou attestation sur l’honneur si tu achètes sans crédit.
Exemple : tu achètes un appartement à 240 000 € et ta banque demande 24 000 € d’apport. Tu as 15 000 € de versements volontaires sur ton PER. Tu peux les débloquer en entier et compléter avec 9 000 € d’épargne disponible. Avant de signer, vérifie ta mensualité avec la calculette de prêt immobilier.
Ce déblocage a un prix : c’est le seul cas imposé à l’impôt sur le revenu.
Combien d’impôt sur un déblocage anticipé du PER ?
Tout dépend du motif, et de ce que tu as fait à l’entrée : as-tu déduit tes versements de ton revenu imposable ? Par défaut, la réponse est oui. C’est ce qui t’a fait économiser de l’impôt l’année du versement, comme le calcule le simulateur PER.
Prenons un même PER dans trois situations : 30 000 € de versements, 8 000 € de gains, soit 38 000 € à débloquer. Ta tranche marginale d’imposition (le taux qui frappe tes derniers euros de revenu) est de 30 %.
Accident de la vie : seuls les gains sont taxés
Tes versements sortent sans impôt sur le revenu ni prélèvements sociaux, même si tu les avais déduits. Tu gardes donc l’économie d’impôt de départ. Les gains paient les prélèvements sociaux, à 18,6 % depuis le 1er janvier 2026.
- Prélèvements sociaux : 8 000 € × 18,6 % = 1 488 €
- Net perçu : 36 512 €
Résidence principale avec versements déduits : le cas le plus taxé
Tes versements s’ajoutent à ton revenu imposable de l’année, sans l’abattement de 10 % des pensions. Les gains subissent le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux).
- Impôt sur les versements : 30 000 € × 30 % = 9 000 €
- Prélèvement sur les gains : 8 000 € × 31,4 % = 2 512 €
- Net perçu : 26 488 €
Ce calcul est un minimum. Ajouter 30 000 € à ton revenu en une seule année peut te faire passer en partie dans la tranche à 41 %. Fais le test avec le simulateur d’impôt sur le revenu avant de demander le déblocage.
Résidence principale avec versements non déduits
Si tu avais renoncé à la déduction à l’entrée, tes versements sortent sans impôt. Seuls les gains paient les 31,4 %.
- Prélèvement sur les gains : 8 000 € × 31,4 % = 2 512 €
- Net perçu : 35 488 €
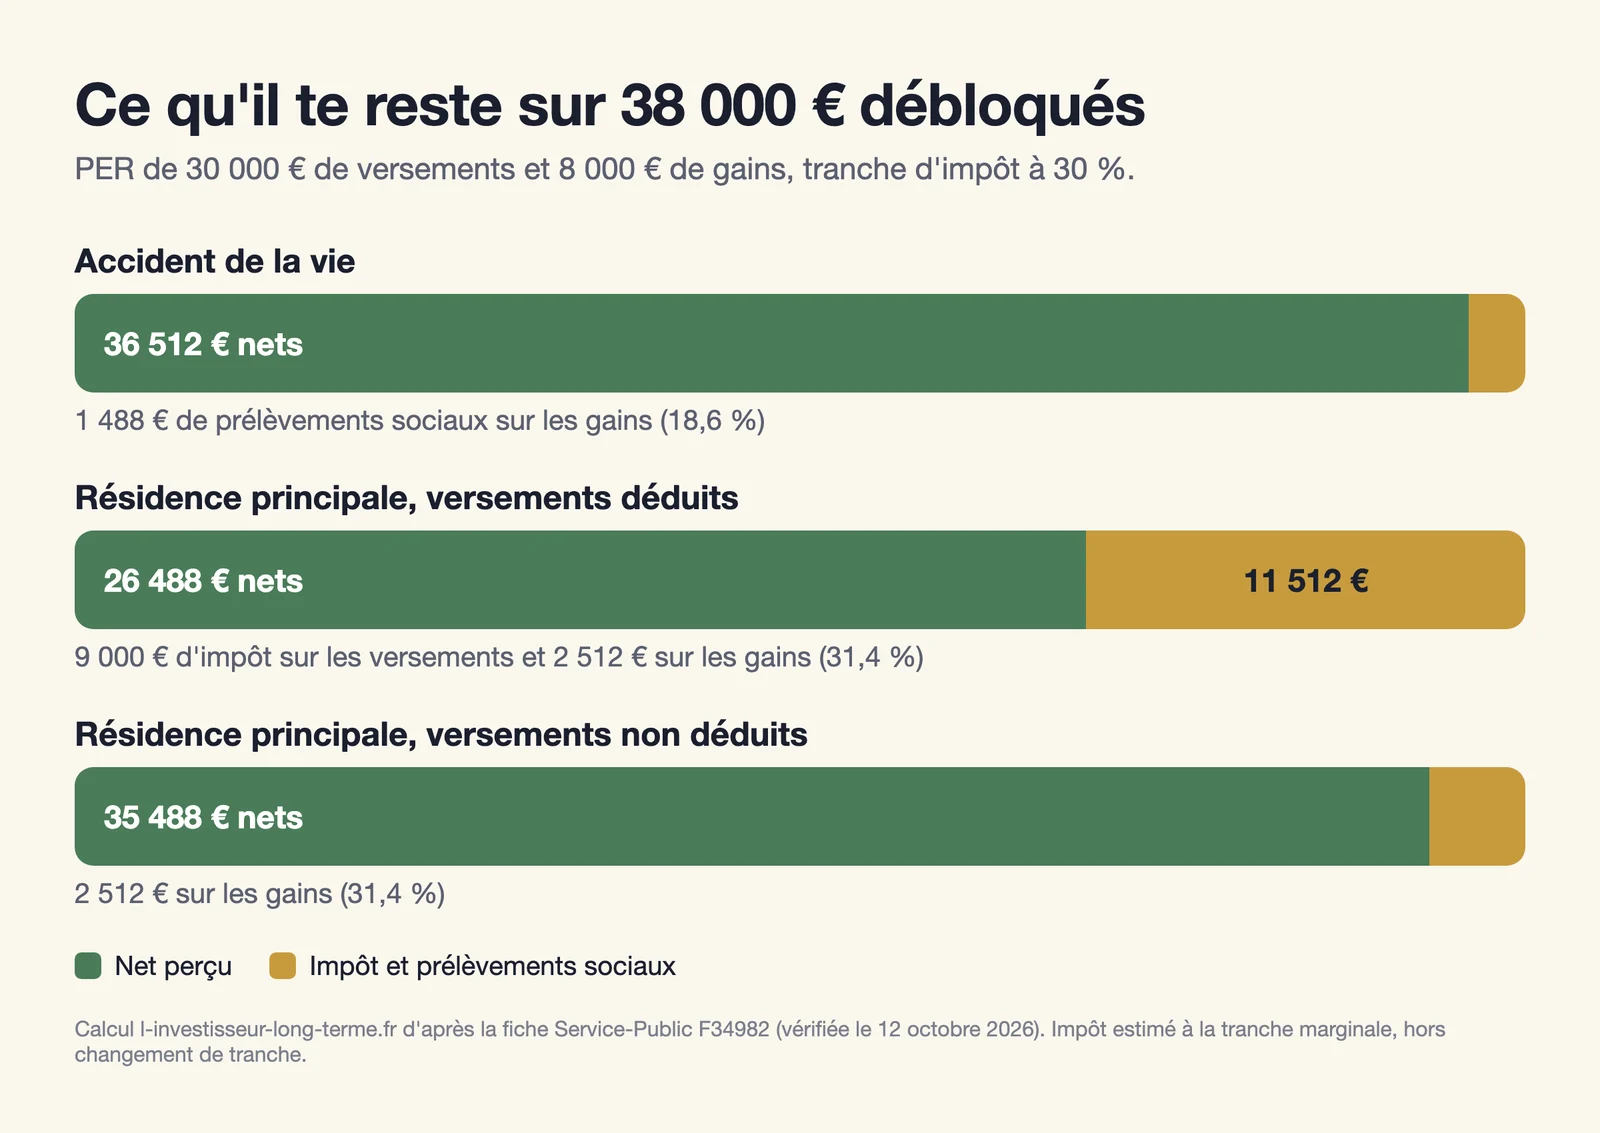
Même PER, trois nets différents : l’écart atteint 10 024 € entre un accident de la vie et un achat immobilier.
| Situation | Impôt et prélèvements | Net perçu sur 38 000 € |
|---|---|---|
| Accident de la vie | 1 488 € | 36 512 € |
| Résidence principale, versements déduits | 11 512 € | 26 488 € |
| Résidence principale, versements non déduits | 2 512 € | 35 488 € |
Comment faire la demande de déblocage, étape par étape
- Retrouve ton contrat. Assureur, banque ou gestionnaire d’épargne salariale : c’est lui qui traite la demande. La plupart ont un formulaire de « rachat exceptionnel » dans l’espace client.
- Écris au gestionnaire, de préférence en lettre recommandée. Indique le motif et le montant demandé.
- Joins trois pièces : un justificatif d’identité, le RIB du compte à créditer et le justificatif de ta situation (voir le tableau plus haut).
- Attends le versement. L’argent arrive en une seule fois. Les assureurs annoncent en général un délai d’un mois environ, variable d’un contrat à l’autre.
Un cas à part : en situation de surendettement, tu n’écris pas toi-même. C’est la commission de surendettement de la Banque de France qui adresse la demande au gestionnaire.
Si ton PER est logé chez un courtier en ligne, la procédure se fait souvent sans papier. C’est un des points regardés dans le comparatif des meilleurs PER.
Et à la retraite : capital, rente ou les deux ?
Une fois l’âge légal atteint, ou ta pension de retraite obtenue, tu n’as plus de motif à justifier. Tu choisis entre trois sorties :
- un capital, versé en une ou plusieurs fois ;
- une rente viagère, versée jusqu’à ton décès ;
- un mélange des deux.
Les versements obligatoires d’un PER d’entreprise sortent toujours en rente. Et si tu as choisi la rente de façon irrévocable à l’ouverture, le capital n’est plus possible.
Côté impôt, la sortie en capital à la retraite suit la même règle que l’achat immobilier : versements déduits au barème, gains à 31,4 %. Fractionner le capital sur plusieurs années limite le saut de tranche. Pour chiffrer ce qu’il te faudra, pars du simulateur retraite.
Faut-il vraiment débloquer ? Trois cas où il vaut mieux attendre
Avoir le droit de débloquer ne veut pas dire que c’est rentable.
Tu achètes ta résidence principale et tu es imposé à 30 % ou plus. Tu as déduit tes versements à 30 % et tu les reprends à 30 %, voire 41 % sur une partie. L’avantage fiscal s’annule. Si tu penses tomber à 11 % à la retraite, chaque tranche de 10 000 € débloquée aujourd’hui te coûte 1 900 € d’impôt de plus qu’une sortie à la retraite.
Tu as une autre épargne disponible. Un livret ou une assurance vie de plus de huit ans se récupèrent avec peu ou pas d’impôt. Vide-les avant de toucher au PER. Le classement des meilleures assurances vie rappelle la fiscalité des rachats.
Ton apport est déjà suffisant. Débloquer pour réduire un peu ton crédit se défend mal si ton prêt coûte moins que l’impôt payé sur la sortie.
À l’inverse, en cas d’accident de la vie, n’hésite pas : la sortie est presque nette d’impôt et c’est le rôle de cette règle. Et si tu veux baisser ton impôt sans bloquer ton argent, regarde les autres solutions pour défiscaliser.
Avant d’envoyer ta lettre : vérifie que ton motif figure dans les sept cas, calcule ton net avec ta tranche d’impôt, puis compare avec ce que te coûterait un crédit ou un retrait sur une autre épargne.
Questions fréquentes – déblocage PER
Combien de temps un PER est-il bloqué ?
Jusqu’à ta retraite : la date où tu obtiens ta pension, ou l’âge légal de départ selon ton année de naissance. Il n’y a pas de durée fixe. Avant cette date, seuls les sept cas de la loi permettent de sortir.
Peut-on débloquer son PER en cas de licenciement ?
Non. Le licenciement seul ne suffit pas. Le déblocage devient possible quand tes droits à l’assurance chômage sont épuisés, sur attestation de France Travail.
Peut-on débloquer son PER pour des travaux ou une résidence secondaire ?
Non. Seul l’achat de la résidence principale est prévu. Les travaux, l’investissement locatif et la résidence secondaire sont exclus.
Le déblocage du PER pour une résidence principale est-il imposable ?
Oui. Les versements que tu as déduits sont imposés au barème de l’impôt sur le revenu, sans abattement. Les gains paient 31,4 %. Seuls les versements non déduits sortent sans impôt.
Peut-on débloquer une partie seulement de son PER ?
Pour un achat immobilier, tu demandes le montant utile à ton financement, pas forcément tout le plan. Pour un accident de la vie, le versement se fait en une fois. Les règles pratiques varient d’un gestionnaire à l’autre : pose la question avant d’envoyer ton dossier.
Peut-on débloquer un PER d’entreprise ?
Oui, dans les mêmes sept cas. Une différence : pour un achat immobilier, la poche des versements obligatoires reste bloquée. Tes versements volontaires et ton épargne salariale sont récupérables.
Que devient le PER en cas de décès du titulaire ?
Le plan est clôturé. L’épargne revient aux bénéficiaires désignés pour un PER assurance, ou entre dans la succession pour un PER bancaire. Ce n’est pas un déblocage anticipé.
Les anciens Perp et contrats Madelin suivent-ils les mêmes règles ?
Non. Ils gardent leurs propres cas de sortie, plus étroits. L’achat de la résidence principale, par exemple, n’ouvre le Perp qu’aux primo-accédants et à la retraite. Transférer ton ancien contrat vers un PER te fait passer aux règles décrites ici. L’avis sur le PER Linxea Spirit détaille un contrat qui accepte ces transferts.
Sources et références
Service-Public.fr – Plan d’épargne retraite (PER), fiche vérifiée le 12 octobre 2026
Légifrance – Code monétaire et financier, articles L224-4 à L224-6 : disponibilité de l’épargne
Economie.gouv.fr – Comment fonctionne le plan d’épargne retraite individuel
Impots.gouv.fr – Brochure pratique de l’impôt sur le revenu 2026
Ce contenu est informatif et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Certains liens peuvent être sponsorisés, cela n'affecte pas notre sélection éditoriale.