
En Suisse, la prévoyance vieillesse repose sur un système à trois piliers, et le troisième pilier représente un levier puissant pour préparer sa retraite tout en réduisant sa charge fiscale. Face à la multiplication des offres des banques suisses et des assureurs, s’orienter sans outil adapté relève du défi. C’est précisément là qu’intervient le rôle d’un bon comparatif, capable de transformer une décision complexe en choix éclairé.
Comprendre le rôle d’un comparateur de 3ème pilier dans votre stratégie d’épargne
Recourir à un comparateur 3ème pilier ne se limite pas à afficher côte à côte quelques taux de rendement. Un outil sérieux analyse l’ensemble des paramètres qui déterminent la pertinence d’une solution : le type de produit, la part d’actions dans les fonds, les frais appliqués, la flexibilité des versements et bien sûr les avantages fiscaux associés. Pour quiconque souhaite optimiser son épargne retraite, il s’agit d’un point de départ indispensable.
Quels critères un comparateur de 3ème pilier doit-il analyser pour être fiable ?
Un comparatif fiable va au-delà de la simple présentation des taux. Il doit intégrer le rendement fonds sur différentes périodes, les frais de gestion, la solidité de l’établissement proposant le produit, ainsi que la compatibilité de la solution avec votre horizon de placement. Par exemple, un fonds proposant une part d’actions supérieure à 25 % présente un potentiel de rendement plus élevé sur le long terme, mais nécessite un horizon d’investissement d’au moins 4 à 10 ans pour absorber les éventuelles fluctuations. Les marchés peuvent en effet traverser des périodes difficiles : les indices boursiers majeurs ont enregistré des reculs significatifs par le passé, ce qui rappelle l’importance d’une vision long terme dans toute stratégie d’investissement.
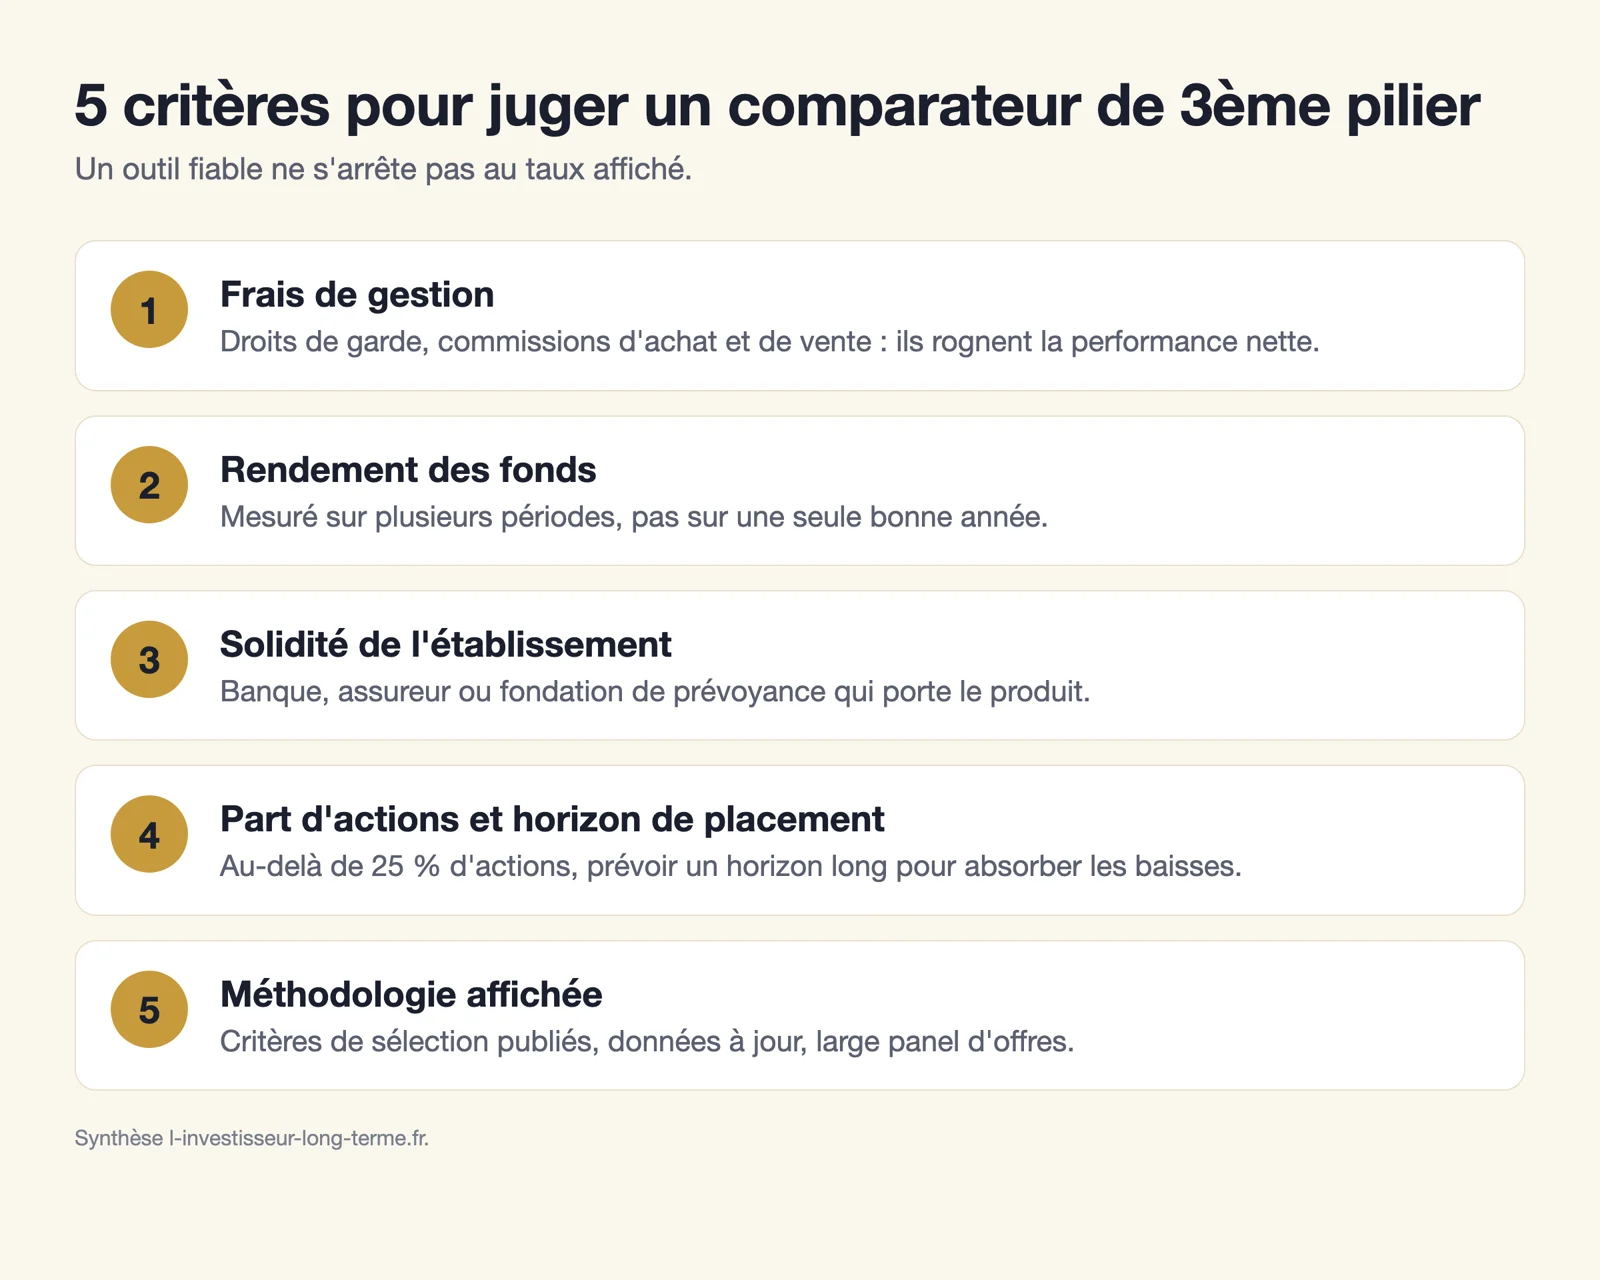
Les cinq points à vérifier avant de se fier à un comparateur de 3ème pilier.
Comment distinguer un comparateur objectif d’un simple outil publicitaire ?
Tous les outils de comparaison ne se valent pas. Certains se contentent de mettre en avant des partenaires commerciaux, sans véritable analyse indépendante. Un comparateur crédible affiche sa méthodologie, s’appuie sur des données actualisées et couvre un large panel d’offres. À titre d’exemple, Compassurance compare plus de 20 offres du 3e pilier, ce qui permet d’avoir une vision représentative du marché suisse. La transparence sur les critères de sélection est un signal fort de sérieux.
Les paramètres fiscaux à vérifier avant de choisir votre 3ème pilier en Suisse
La fiscalité suisse joue un rôle central dans le choix d’une solution de prévoyance. Avant toute décision, il convient de bien comprendre les mécanismes de déduction fiscale propres à votre situation et à votre canton de résidence.
Déductions fiscales cantonales : pourquoi le lieu de résidence change tout à votre calcul
Les économies d’impôts liées au pilier 3a varient sensiblement d’un canton à l’autre. En 2026, un salarié peut déduire jusqu’à 7 258 CHF de son revenu imposable grâce au pilier 3a, ce qui représente une économie comprise entre 1 800 et 3 000 CHF par an selon le canton. Un couple de salariés peut quant à lui déduire 14 516 CHF par an, pour une économie potentielle allant de 3 500 à 6 000 CHF. Les situations les plus avantageuses concernent certains cantons comme Genève, où la déduction de 7 258 CHF peut être complétée par jusqu’à 3 486 CHF supplémentaires, avec un potentiel d’économies d’impôts pouvant atteindre 7 000 CHF par an. Ces écarts confirment qu’une comparaison sans tenir compte du lieu de résidence serait incomplète.
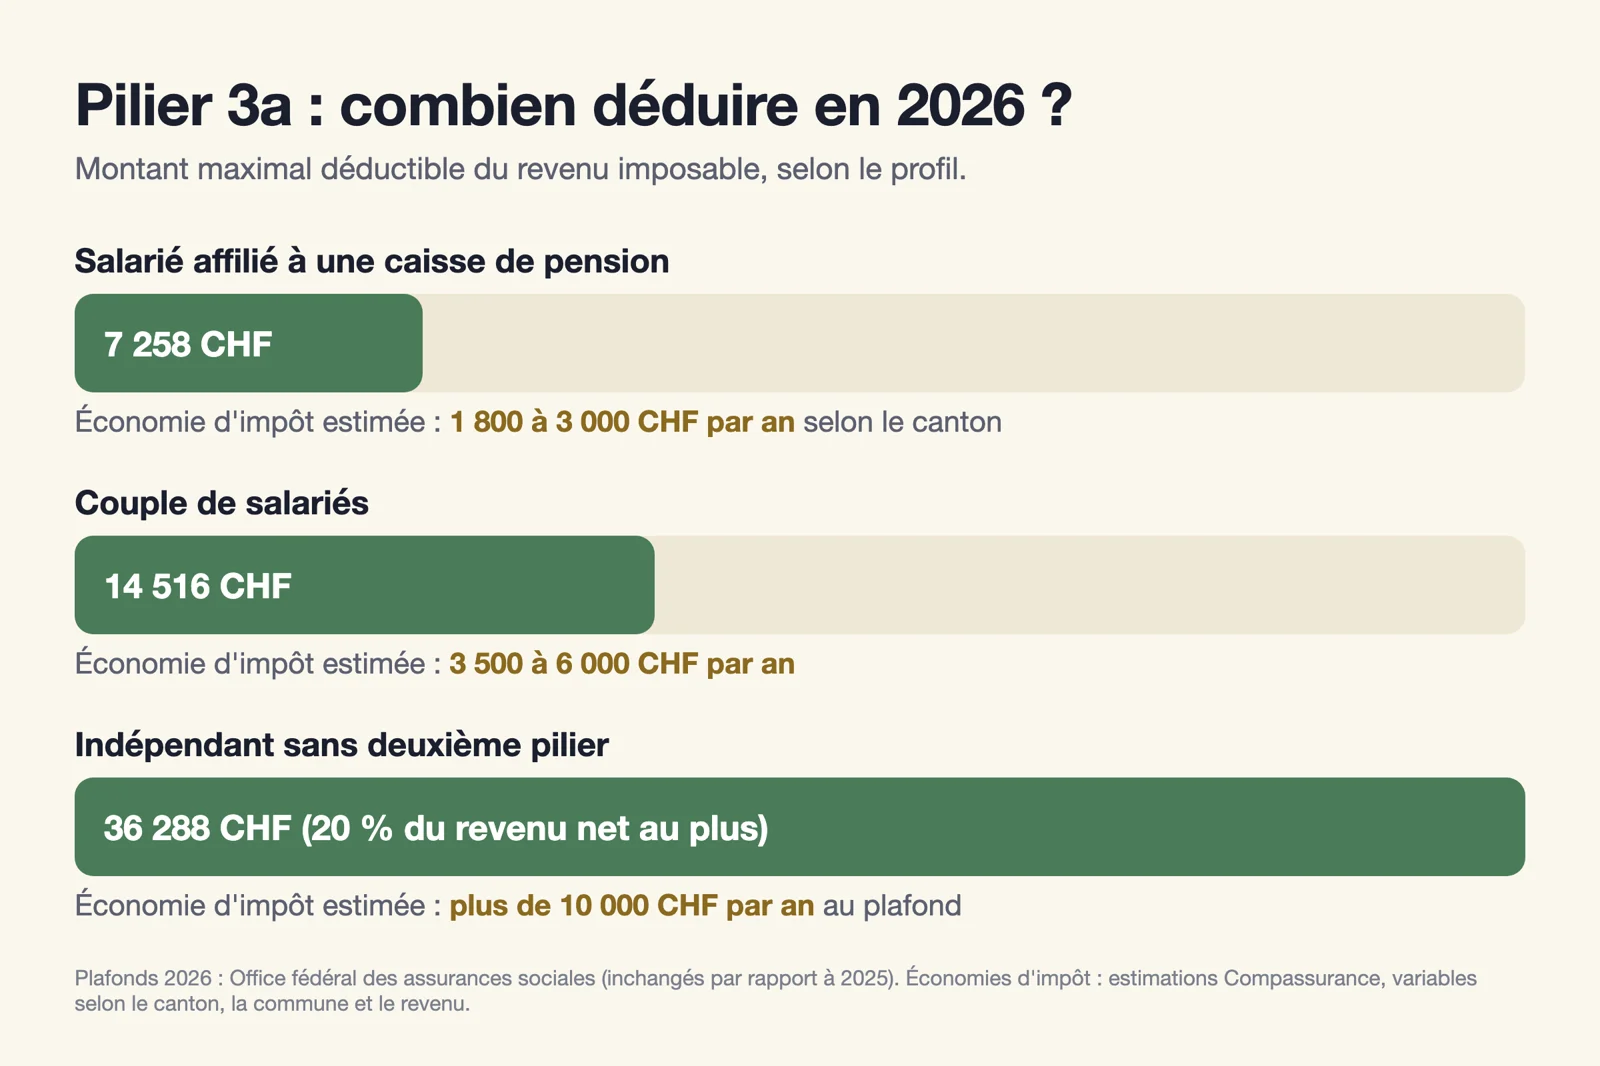
Plafonds de déduction du pilier 3a en 2026 et économie d’impôt estimée selon le profil.
Pilier 3a ou 3b : quel choix privilégier selon votre situation personnelle et fiscale ?
Le pilier 3b, dit de prévoyance libre, offre davantage de souplesse dans les retraits et les versements, mais ses avantages fiscaux sont plus limités. Le pilier 3a, ou prévoyance liée, est en revanche directement déductible du revenu imposable, ce qui en fait le choix privilégié pour réduire efficacement sa facture fiscale chaque année. Pour les indépendants 3e pilier sans deuxième pilier, le plafond de déduction monte à 20 % du revenu net, dans la limite de 36 288 CHF par an, avec des économies d’impôts pouvant dépasser 10 000 CHF annuellement. Les rachats rétroactifs du 3ème pilier sont aussi possibles depuis 2026 pour les lacunes de cotisation nées à partir de 2025, ouvrant de nouvelles perspectives pour ceux qui n’auraient pas versé le maximum certaines années.
Comment utiliser efficacement un comparateur pour maximiser vos économies sur le long terme
Utiliser un outil de comparaison ne suffit pas : encore faut-il savoir interpréter les résultats et éviter les pièges classiques qui peuvent conduire à un mauvais choix de placement bancaire.
Les erreurs courantes à éviter lors de la comparaison des offres de 3ème pilier
La première erreur consiste à se focaliser uniquement sur le taux de rémunération d’un compte 3a classique, sans considérer les fonds de prévoyance. La rémunération moyenne des comptes 3a reste relativement modeste sur le marché, alors que les fonds investis en actions peuvent offrir des rendements nettement plus élevés sur une longue période. La seconde erreur est de négliger les frais : droits de garde, commissions d’achat ou de vente peuvent réduire significativement la performance nette. Enfin, beaucoup sous-estiment l’impact du versement 3e pilier tardif dans l’année, alors que chaque mois de cotisation compte dans la constitution du capital retraite.
Quand et à quelle fréquence réévaluer votre solution de 3ème pilier grâce à un comparateur ?
Une solution de préparation retraite ne doit pas rester figée. Les plafonds de déduction sont réexaminés régulièrement par la Confédération, les performances des fonds de prévoyance varient, et votre situation personnelle change. Il est conseillé de réévaluer son comparatif 3e pilier au minimum une fois par an, notamment en fin d’exercice fiscal, pour vérifier que l’offre choisie reste la plus adaptée à votre profil. Un changement de canton, une évolution de statut professionnel ou une modification de votre horizon de placement sont autant d’occasions de remettre à plat votre stratégie d’épargne et d’optimiser durablement vos avantages fiscaux.
Sources et références
Office fédéral des assurances sociales, cotisation au 3e pilier : plafonds de déduction du pilier 3a et rachats rétroactifs.
Raiffeisen, chiffres clés des assurances sociales 2026 : montants maximaux déductibles avec et sans caisse de pension.
Compassurance, comparatif du 3ème pilier en Suisse : estimations d’économie d’impôt par profil.
Ce contenu est informatif et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Les performances passées ne préjugent pas des performances futures. Certains liens peuvent être sponsorisés, cela n'affecte pas notre sélection éditoriale.